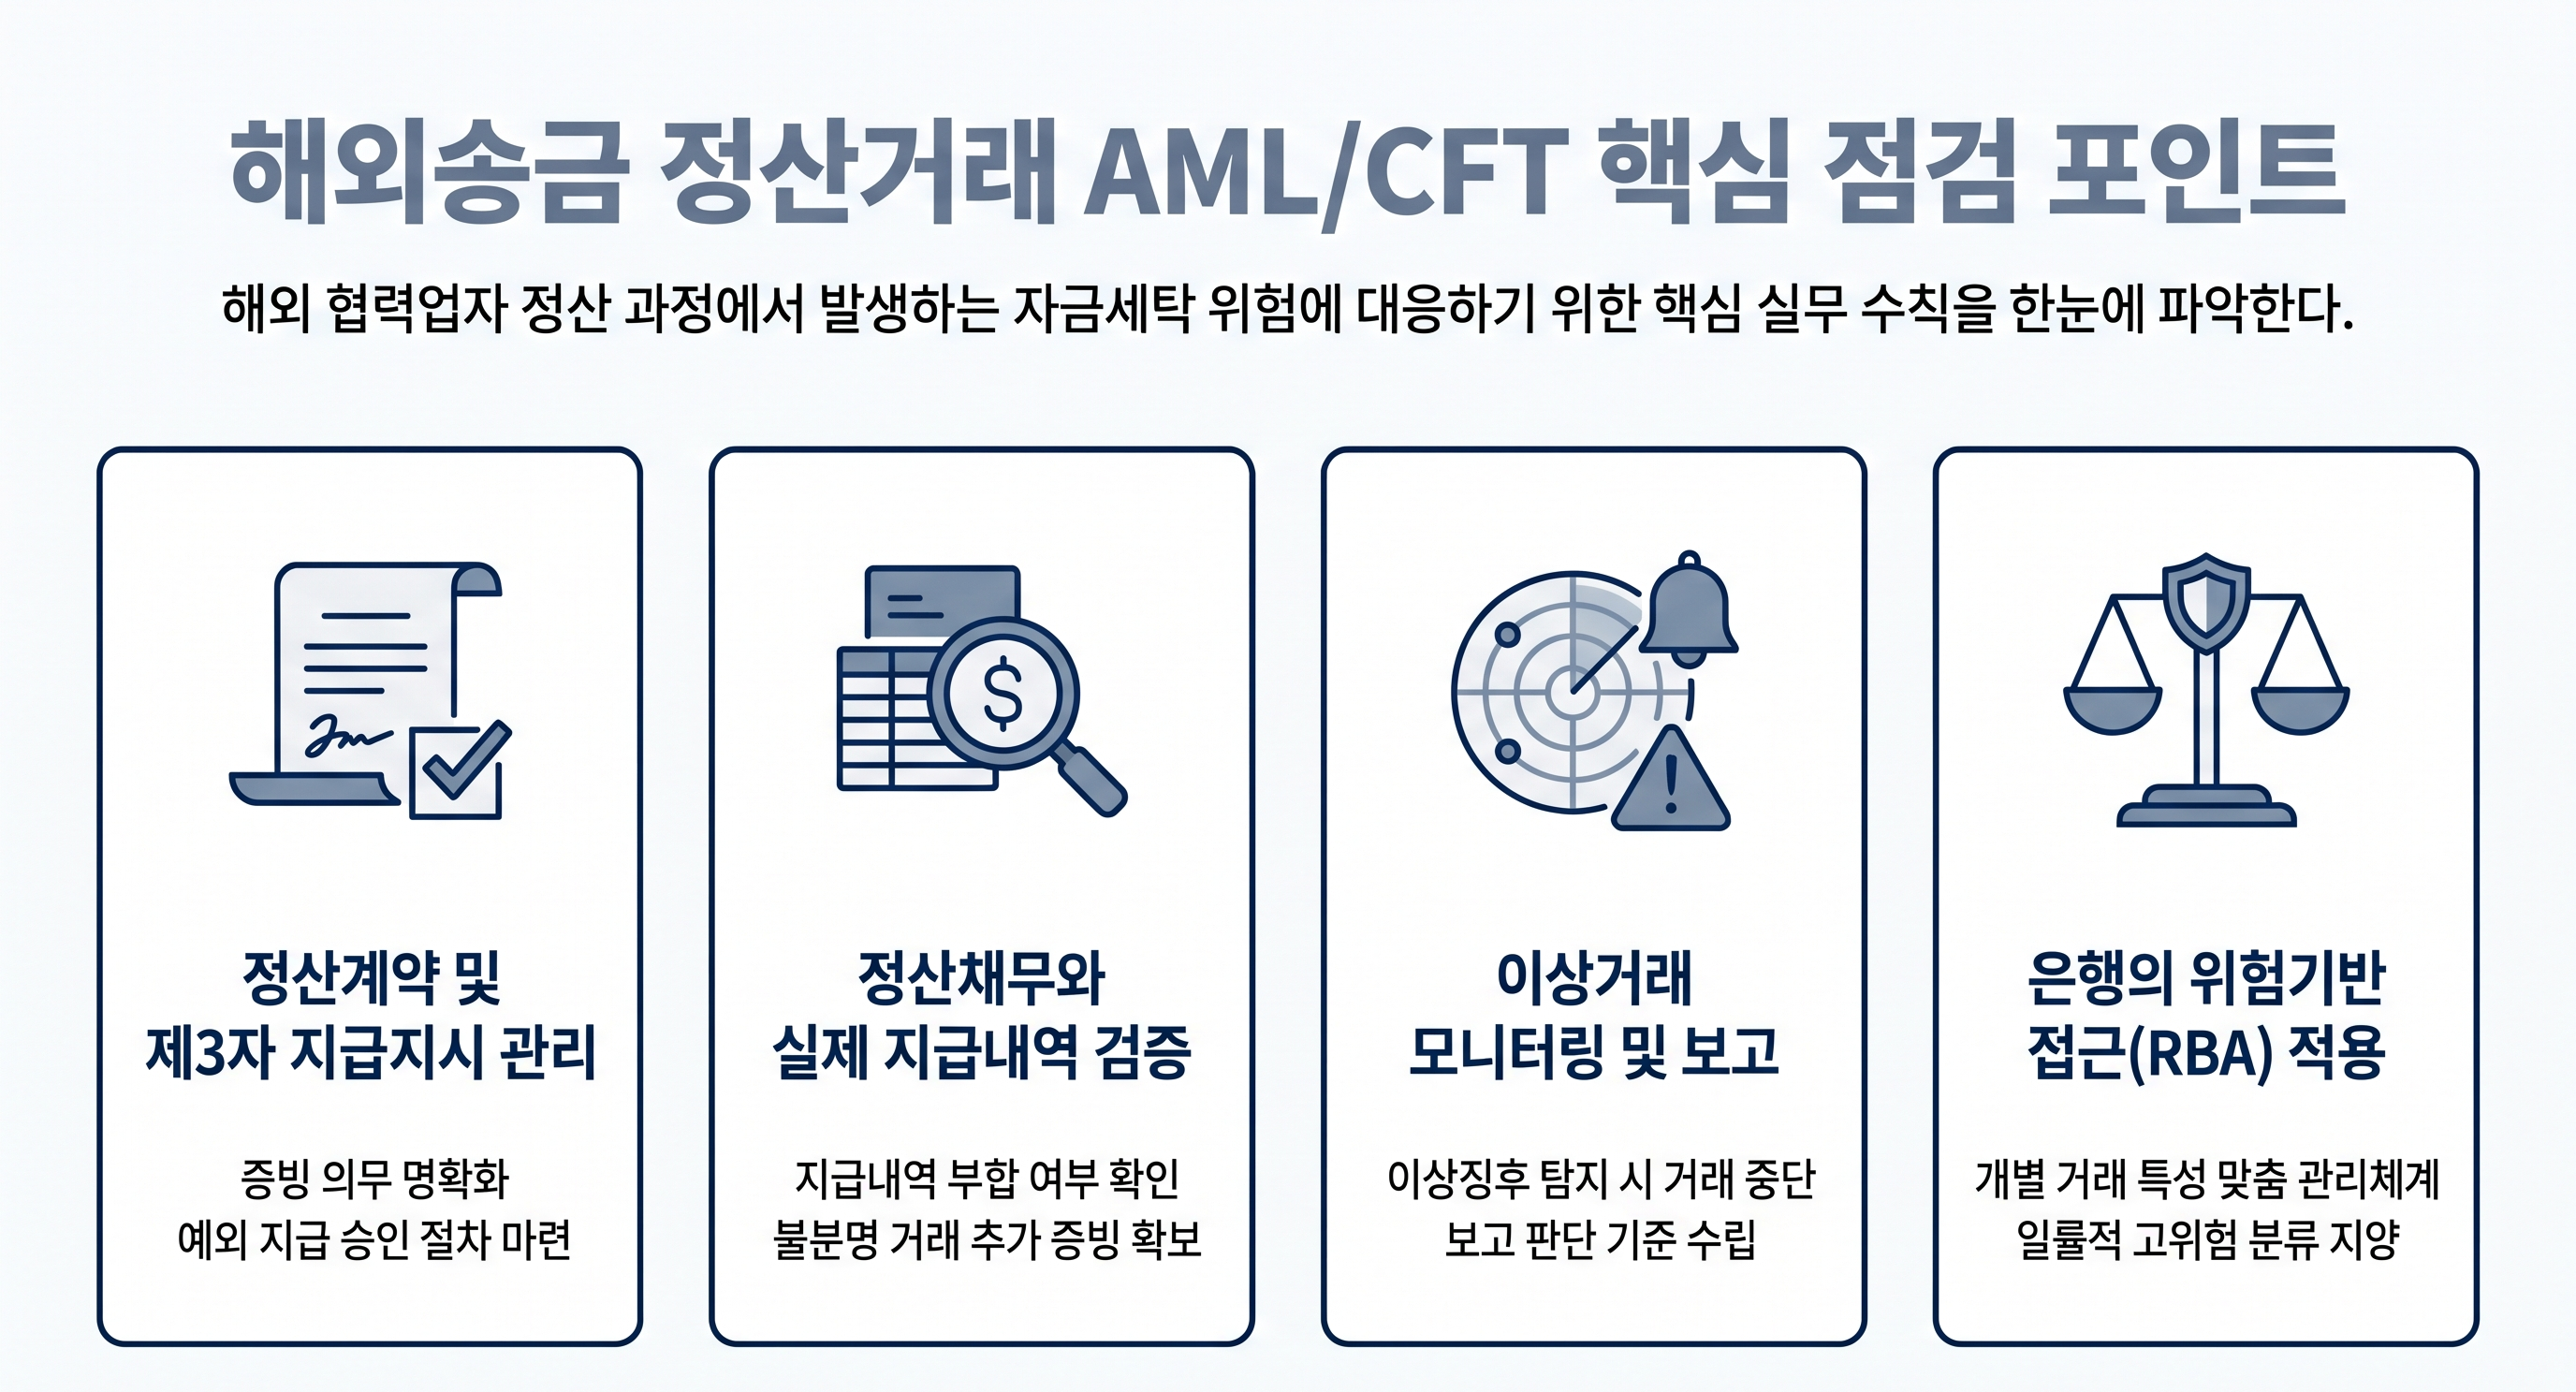
미국 재무부 산하 금융범죄단속네트워크(Financial Crimes Enforcement Network, 이하 “FinCEN”)는 2026년 10월 30일, 미국에서 자금이체업을 영위하는 사업자(Money Services Business, 이하 “MSB”)가 해외 에이전트의 지시에 따라 제3자에게 자금을 지급하는 거래(Foreign-Agent-Directed Transactions)의 자금세탁·테러자금조달 위험에 관한 경보(Alert)를 발표하였습니다.
FinCEN은 2021년부터 2025년까지 제출된 의심거래 신고자료를 분석한 결과, 해외 에이전트의 지시에 따른 의심스러운 지급거래 규모가 80억 달러를 초과한다고 밝혔습니다. 이번 Alert는 해외송금업자가 해외 에이전트와 자금정산하는 과정에서 제3자 지급방식을 이용하여 자금세탁이나 테러자금조달에 악용될 수 있다는 점을 경고하고 있습니다.
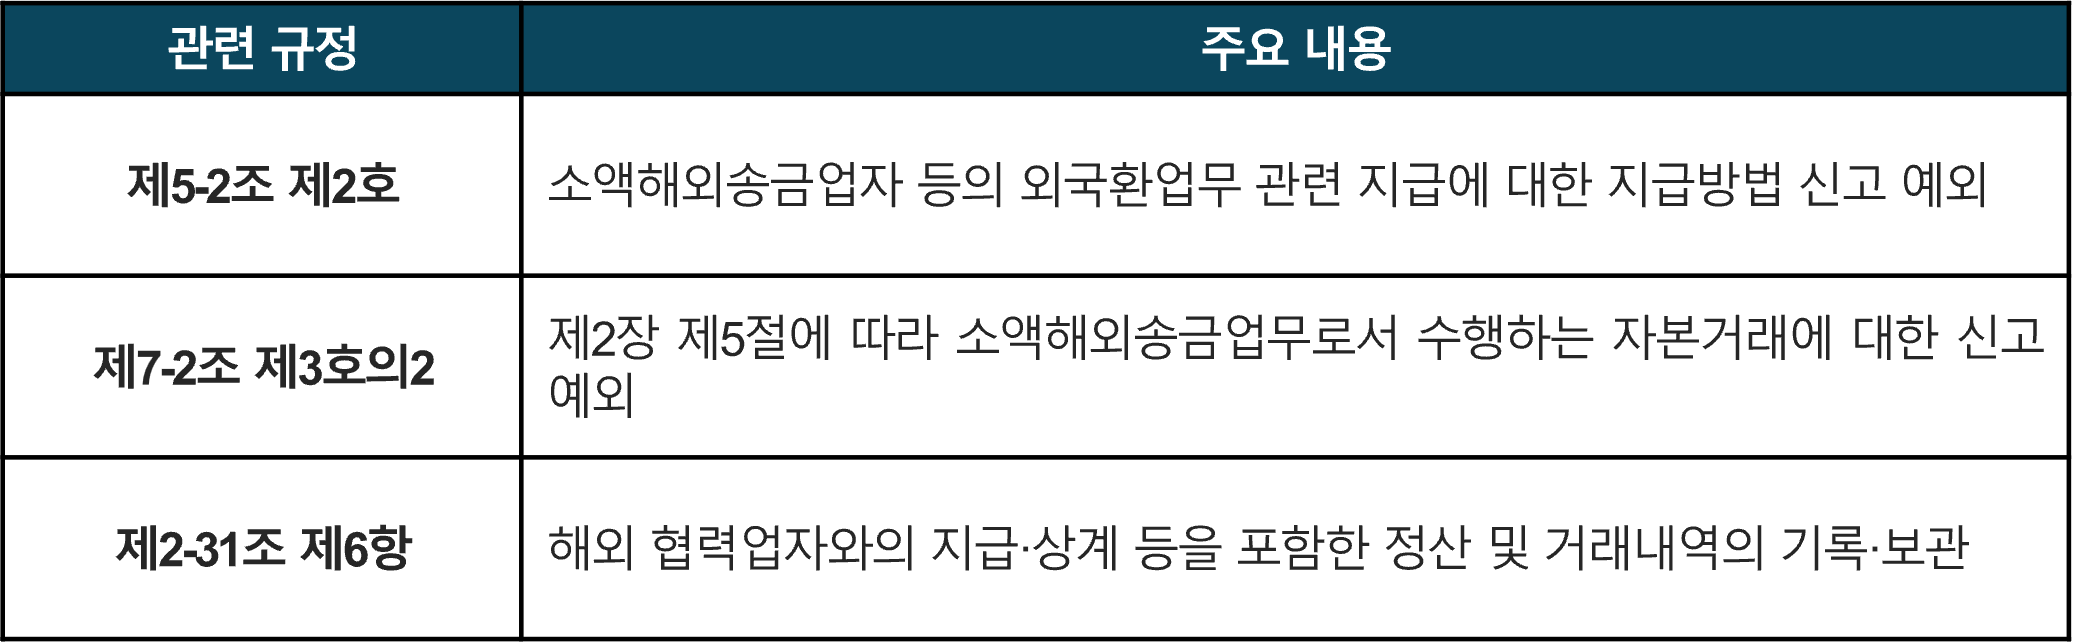
이러한 위험은 국내 소액해외송금업자와 해외 협력업자 간 지급·정산거래에서도 발생할 수 있습니다. 특히 2026년 12월 3일 개정 「외국환거래법」에 따른 해외지급결제업 제도의 시행을 앞두고, 해외 협력업자와의 정산거래에 적용되는 외환규제와 자금세탁방지(AML/CFT) 위험관리 방안을 함께 살펴볼 필요가 있습니다.
1. FinCEN이 경고한 해외송금 정산거래의 구조와 실제 사례
미국의 송금업자(MSB)는 해외 에이전트와 제휴하여 현지 수취인에게 송금을 완료한 후 양 사업자 사이에 대금을 정산하는 방식으로 송금서비스를 제공할 수 있습니다.
이 과정에서 해외 에이전트가 자신에게 지급될 정산대금을 제3국 소재 무역회사나 공급업체 등에 지급하도록 MSB에 지시하는 경우도 있습니다. 이러한 거래에서 해외 에이전트는 MSB의 은행계좌를 사실상 자신의 지급수단으로 활용하게 되어, 실제 지급목적이나 최종 수취인과의 거래관계가 불투명해질 위험이 있습니다.
[해외에이전트의 제3자 지급지시를 통한 자금정산 구조]
해외 에이전트 B → 미국 MSB A에 제3자 지급지시 → 미국 거래은행을 통한 해외송금 → 제3국 소재 무역회사 C에 자금 지급
FinCEN은 실제로 해외 에이전트가 약 4년간 미국 MSB에 수십 건의 제3자 지급을 지시하여 제3국 소재 특정 수취인에게 총 500만 달러가 넘는 자금이 송금된 사례를 소개하였습니다. 미국 MSB는 지급지시에 대한 충분한 실사와 모니터링 없이 자금을 이체하였으며, 수취인들은 섬유·전자제품·일반 수출입업 등을 영위하는 회사들로 표시되어 있었습니다. 해당 수취인은 테러조직 관련 금융 네트워크에 자금을 제공한 것으로 지목되어 미국 해외자산통제국(OFAC)의 제재대상으로 지정된 무역회사로부터도 자금을 수취한 것으로 확인되었습니다.
이 사례는 해외 에이전트의 지급지시를 충분히 검증하지 않을 경우 송금업자와 거래은행이 고위험 자금이동에 관여할 수 있음을 보여줍니다.
2. FinCEN이 제시한 주요 위험지표 및 금융기관의 관리책임
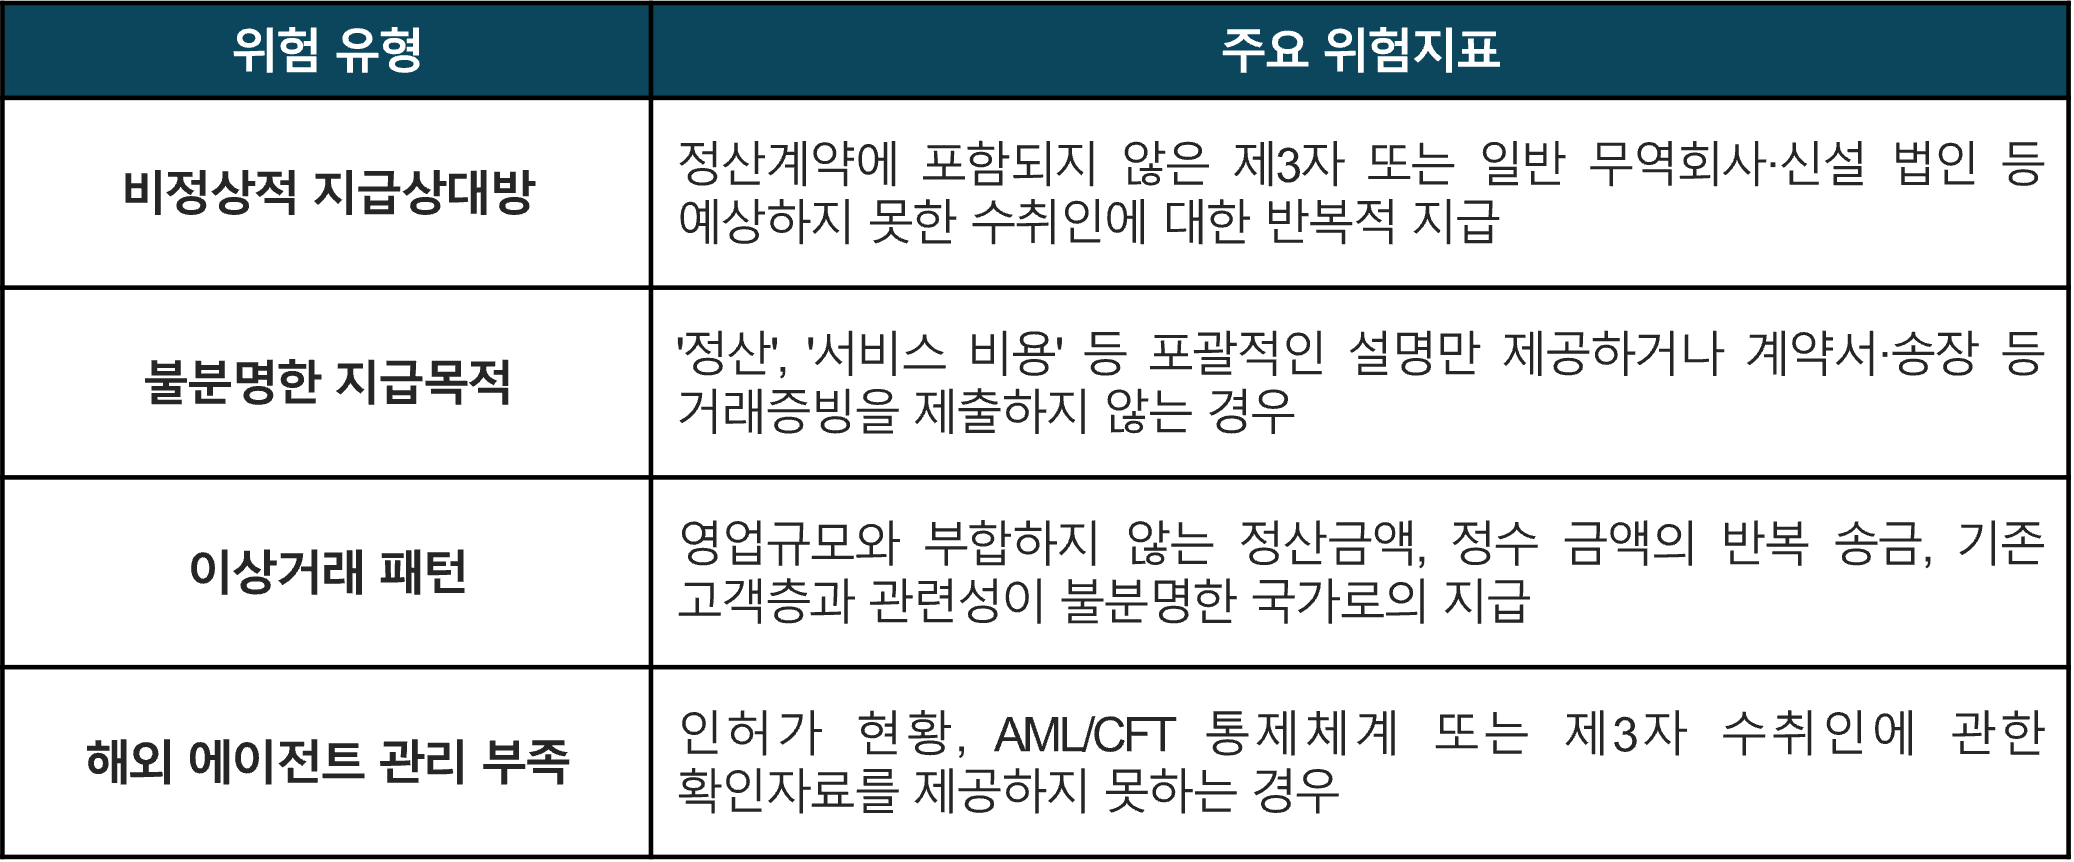
FinCEN은 해외 에이전트의 제3자 지급지시와 관련하여 송금업자(MSB)에게 은행서비스를 제공하는 금융기관의 주요 위험지표(Red Flags)를 MSB의 위험지표와 구분하여 다음과 같이 제시하였습니다.